Yúbal FM
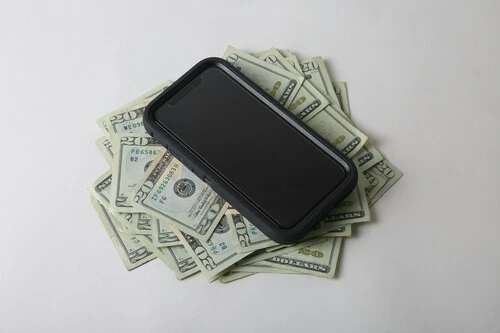
EditorPagar un móvil de 1.400 euros a plazos puede hacer que parezca mucho más llevadero que soltar todo el dinero de golpe, pero el asesor financiero Javi Linares avisa de que esa es precisamente “la trampa de las cuotas”. Lo explica en una entrevista con La Vanguardia, donde insiste en que si te fijas solo en la mensualidad no verás lo que cuesta de verdad la compra, y que es importante saber durante cuánto tiempo vas a tener comprometida una parte de tus ingresos.
Las cuentas del móvil. Linares, asesor con la certificación European Investment Practitioner, pone un ejemplo sencillo de seguir. Pagar 39 euros al mes durante 36 meses por un teléfono puede parecer razonable, pero supone desembolsar 1.404 euros en total, y eso sin contar los posibles intereses o gastos adicionales de la financiación. Y si dos años después ese mismo móvil ha perdido buena parte de su valor y apenas cuesta 200 euros, convendría preguntarse si la compra compensa y cuánto estamos pagando realmente por el dispositivo.
Antes de aceptar un pago a plazos, su consejo es revisar la tasa anual equivalente (TAE). Después recomienda calcular el importe total que acabarás pagando para compararlo con el precio al contado, y pensar también en qué podrías hacer con ese dinero si no tuvieras que destinarlo a pagar la deuda.
Evita financiar bienes que pierden valor. Su recomendación es evitar financiar bienes que pierden valor rápidamente, y también aquellos gastos cuyo disfrute termina mucho antes que los pagos, como unas vacaciones o una celebración. Y es que, para Linares, no tiene sentido seguir pagando durante meses algo que ya hemos consumido. Por eso añade que, si necesitas varios meses de ahorro para poder comprar algo, quizá convenga esperar mientras ahorras en vez de asumir una deuda que va a limitar tus ingresos futuros.
El coche y la deuda revolving. Las decisiones que más pueden comprometer el futuro sin que nos demos cuenta suelen ser, según el asesor, las grandes compras tomadas mirando únicamente la cuota, como un coche demasiado caro financiado durante siete u ocho años o una deuda revolving que se va renovando de forma continua. Por lo tanto, su consejo es que aunque la mensualidad parezca manejable, analices cuánto te cuesta la compra en total y durante cuánto tiempo vas a pagar condicionando tus ingresos, además de tener en cuenta qué margen te deja la cuota para tus otras necesidades.
Pero también considera perjudicial mantener el dinero sin rentabilizar durante años cuando podría tener otros usos. Eso sí, matiza que antes de invertir hay que contar con un colchón suficiente y valorar los riesgos.
Tres cifras para empezar. Antes de tomar cualquier decisión importante con el dinero, Linares recomienda conocer cuánto tienes ahorrado, cuánto debes y cuánto gastas realmente cada mes. A partir de ahí toca distinguir entre gastos fijos, gastos variables, capacidad de ahorro y colchón financiero, que es el dinero reservado para cubrir los gastos habituales durante un periodo sin ingresos. Como orientación, el asesor plantea destinar el 50% del sueldo mensual a gastos fijos, el 30% a gastos variables y el 20% al ahorro y la inversión, aunque advierte de que esos porcentajes tienen que adaptarse a los ingresos y las circunstancias de cada hogar.
Las señales de alarma. Acabar el mes sin dinero de forma habitual, recurrir a la financiación para pagar gastos corrientes, acumular cuotas que se llevan una parte excesiva de los ingresos o no conseguir ahorrar nada son, para Linares, señales bastante claras de que alguien está perdiendo el control de sus finanzas. Si los ingresos lo permiten, aconseja automatizar una cantidad de ahorro a principios de mes, aunque sea pequeña, en lugar de esperar a ver qué sobra.
Después propone priorizar las deudas con intereses elevados y revisar los gastos que más pesan en el presupuesto, especialmente la vivienda y el coche. Y si no hay margen para ahorrar, el primer paso es ajustar los compromisos y los gastos a la capacidad económica real.
Linares también relativiza la costumbre de empezar recortando pequeños gastos, porque, como él mismo lo resume, los cafés no hipotecan tu futuro, pero las grandes compras que pagas a plazos sí. Los gastos pequeños pueden sumar, aunque hay decisiones con un impacto mucho mayor, como cuánto pagamos por la vivienda o qué coche compramos y durante cuánto tiempo lo financiamos. Revisar una suscripción puede ayudar, pero reducir una deuda importante o evitar una financiación innecesaria puede liberar bastante más dinero. Vamos, que para él el objetivo no debería ser vivir pendiente de cada euro, sino organizar las finanzas para que el ahorro y la inversión tengan un sitio estable en el presupuesto.
Foto | Giorgio Trovato