Redacción de Genbeta
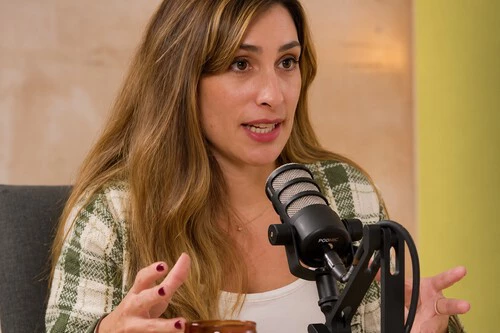
EditorUna buena forma de empezar a controlar tus finanzas es separar tus fondos en diferentes cuentas. Por ejemplo, no conviene poner todos tus ahorros en la cuenta en la que tengas los fondos con los que pago los recibos. Y es que esto es algo que viene bien hacerlo desde el principio. Elizabeth Wakefield es una asesora financiera que ha participado en el pódcast “Tiene sentido”, donde ha recomendado esta separación.
Por ello, es importante diferenciar el dinero que tenemos en nuestra cuenta corriente, ese que usamos para realizar nuestras operaciones diarias, de nuestro colchón de seguridad.
Por ejemplo, es muy parecido a cómo organizamos nuestra casa. Los calcetines no se pueden mezclar con los tenedores ni con ninguna herramienta. Cada cuenta debe cumplir un objetivo. De esta forma sabremos cuánto debemos destinar a cada necesidad antes de usarlo.

Separar los recibos, las emergencias y las vacaciones
La primera cuenta es la principal. Aquí son los ingresos los que entran y los pagos habituales los que salen. Es decir, aquí es donde gastamos nuestro dinero.
En este caso es recomendable abrir una nueva cuenta (preferentemente con intereses) que será nuestro colchón de seguridad. Es decir, es el dinero que vamos a usar en caso de urgencia. Por tanto, no es conveniente que sirva para pagar las compras habituales del mes.
Además de estos gastos, tenemos otros que sabemos que van a llegar. Wakefield llama periodificaciones a la planificación de estos gastos. También podemos ahorrar en una cuenta específica para estos gastos. Por ejemplo, supongamos que tenemos que viajar y queremos irnos de vacaciones. Tenemos que ahorrar 2.500 euros. En lugar de esperar hasta el momento de viajar, podemos empezar a ahorrar en los meses previos. Para ello podemos automatizar las transferencias.
Sería bueno ahorrar 150 euros/mes (o 200 euros/mes). Esto es solo un ejemplo. No hay ningún plazo determinado para alcanzar los 2.500 euros. Es decir, vamos a ir guardándolo antes de que llegue el momento de pagar.
También es importante analizar los gastos periódicos que tenemos. Por ejemplo, existen muchas cuotas y suscripciones que mantenemos por inercia. Por ello es relevante analizar qué servicios seguimos pagando pero que ya no utilizamos. Además, hay que pensar si el gasto que vamos a realizar es compatible con nuestro presupuesto. Es decir, antes de comprar debemos pensar si es algo que podemos permitirnos.
Si es financiado, debemos tener en cuenta el verdadero coste. Es importante conocer la diferencia entre el TIN (tipo de interés nominal) y la TAE (tasa anual equivalente). El primero es el precio de prestar el dinero (según explica el Banco de España). Sin embargo, la TAE es la tasa que incluye, además del TIN, los gastos y comisiones asociados. Es decir, se mide en términos de porcentaje anual. De esta forma se puede comparar la financiación.
Imágenes | Tiene Sentido Pódcast
En Motorpasión | Aprende a calcular el coste por kilómetro de tu coche
En Motorpasión | Cómo ahorrar combustible: trucos fáciles para gastar menos al conducir